上海借贷纠纷法律事务 / 债务主体 · 共同借款 · 公司借贷

借贷纠纷,
先理清责任主体。

借条上的签名,不一定等于最终责任;共同签字,也未必承担同一种责任。围绕债务主体、共同借款人与公司借贷,从合同、资金流、担保和公司治理材料中,还原真实的债务关系。

先说明案情与现有材料,再判断是否需要补充证据。具体方案以个案事实、证据与法律适用为准。

RELATIONSHIP REVIEW 债务关系核查

债务关系核查示意

01 出借人 资金从谁的账户支出
02 借款主体 合同关系向谁成立
03 共同借款人 共同还款的意思表示
04 公司 / 担保人 责任范围与授权程序
核查维度

合同 · 交付 · 用途 · 担保 · 主体

示意图仅用于说明核查思路,不代表具体案件的法律结论。
2009

经上海市司法局批准设立

上海

本地执业与出庭,熟悉立案与保全流程

三类

债务主体、共同借款、公司借贷争议

THREE PATHS / 三类解析

三类争议,
三套核查路径。

争点不同,证据顺序也不同。以下内容按“先判断关系、再确定主体、最后核算金额”的顺序整理,便于在咨询前完成初步梳理。

SUBJECT / 主体识别

债务主体:先确定“向谁主张”

借条签名只是起点。判断谁是借款人,通常需要同时看借款合意、款项交付、资金去向与事后确认。起诉对象的确定,还会影响管辖、财产保全与后续执行。

一句话判断:谁与出借人形成借款合意、谁实际取得款项,往往比“谁最终用了钱”更接近责任主体。

核查重点

  1. 借款合意谁提出借款、谁确认金额与期限、谁在沟通中作出还款承诺。
  2. 款项交付出借账户、收款账户、到账时间与实际金额是否能够对应。
  3. 主体身份个人、个体工商户、公司、法定代表人,还是仅代为办理的经办人。
  4. 事后行为谁支付过利息、谁部分还款、谁在催收记录中回应或确认债务。

常见误区

“谁实际用了钱,谁就一定是被告。”

不一定。实际用款人可能只构成另一种法律关系。需要结合合同相对方、代理关系、债务加入、公司收款等事实,判断是否能够一并主张。

被告选择影响保全与执行。起诉前完成主体核查,通常比起诉后再追加更主动。

常见材料
  • 借条 / 借款合同
  • 银行流水
  • 微信、支付宝记录
  • 聊天记录
  • 催款函
  • 还款凭证
  • 身份信息
  • 公司登记信息

提示:以上为一般性核查思路,不构成对具体案件结果的判断。是否需要追加当事人、如何设计诉讼请求,应结合证据与程序阶段确定。

WORKING PROCESS / 办案路径

从第一次沟通,
到形成可执行的方案。

不是先给结论,而是先把事实、证据与路径放在同一张桌面上。每一步都围绕“能否证明、向谁主张、如何执行”展开。

  1. 01

    初步沟通

    了解借款经过、金额、期限、还款与催收情况,确认目前处于协商、起诉还是执行阶段。

    事实与阶段
  2. 02

    材料梳理

    围绕主体、合意、交付、担保、用途与时效整理证据,标注缺口与需要补强的环节。

    证据与缺口
  3. 03

    路径评估

    比较协商、调解、诉讼、保全与执行的可行性与成本,说明不确定性与潜在风险。

    路径与成本
  4. 04

    方案落地

    起草催款函、起诉状、证据目录、保全申请等文书,明确时间节点与所需配合。

    文书与节点
  5. 05

    过程跟进

    按程序推进,及时反馈关键进展,并根据对方抗辩与财产线索调整策略。

    沟通与调整

案件结果受事实、证据、法律适用、裁判尺度及对方履行能力等因素影响。本页面不以结果承诺替代专业判断。

咨询前,先说明借款经过

EVIDENCE & AMOUNT / 证据与金额

材料越完整,
判断越接近事实。

借贷纠纷通常同时涉及“关系是否成立”“主体是否适格”“金额如何计算”三个层面。先整理材料,再讨论诉讼,往往更有效率。

CONSULTATION CHECKLIST

咨询前材料准备

0/ 8

勾选仅用于咨询前自查,不会上传或保存。材料是否具有证明力,仍需结合原件、来源与案件事实判断。

01

诉讼时效

一般诉讼时效期间为三年。起算点、中断事由与最长权利保护期间,需要结合还款期限、催告记录与对方确认判断,不宜只凭借款日期简单推算。

02

利息与违约金

合同约定、逾期利息、违约金及其他费用,可能受到司法保护上限与重复计算规则的限制。本金、利息与还款抵充顺序应分项列明。

03

保全与执行

发现对方转移财产、清空账户或存在多起被执行记录时,可在起诉前或诉讼中评估财产保全。判决后仍需及时申请执行并提供财产线索。

LEGAL TEAM / 律师团队

由执业律师办案,
按争议类型分工。

上海盛沃律师事务所借贷纠纷法律服务团队,围绕债务主体、共同借款与公司借贷,提供咨询、文书、诉讼与执行阶段的协助。重大疑难事项由团队集体讨论。

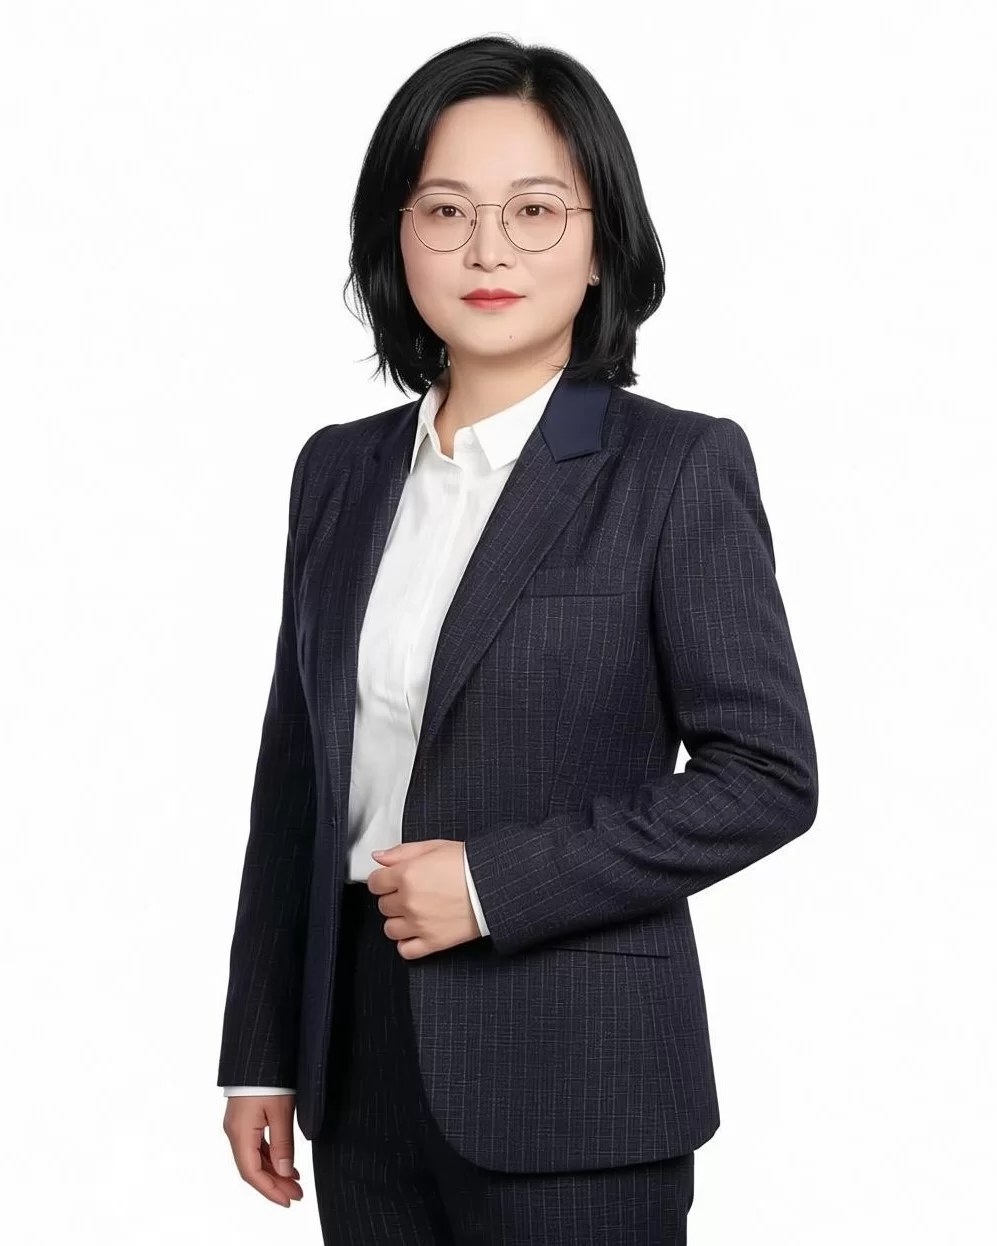
陈小花律师,上海盛沃律师事务所资深律师
陈小花

资深律师

陈小花

公司法律顾问 · 合同纠纷 · 债权债务

2008年起执业,主要业务方向包括公司企业法律顾问、合同纠纷、债权债务与婚姻继承等民商事事务。长期在上海执业,注重以调解与诉讼相结合的方式推进争议解决。

电话咨询
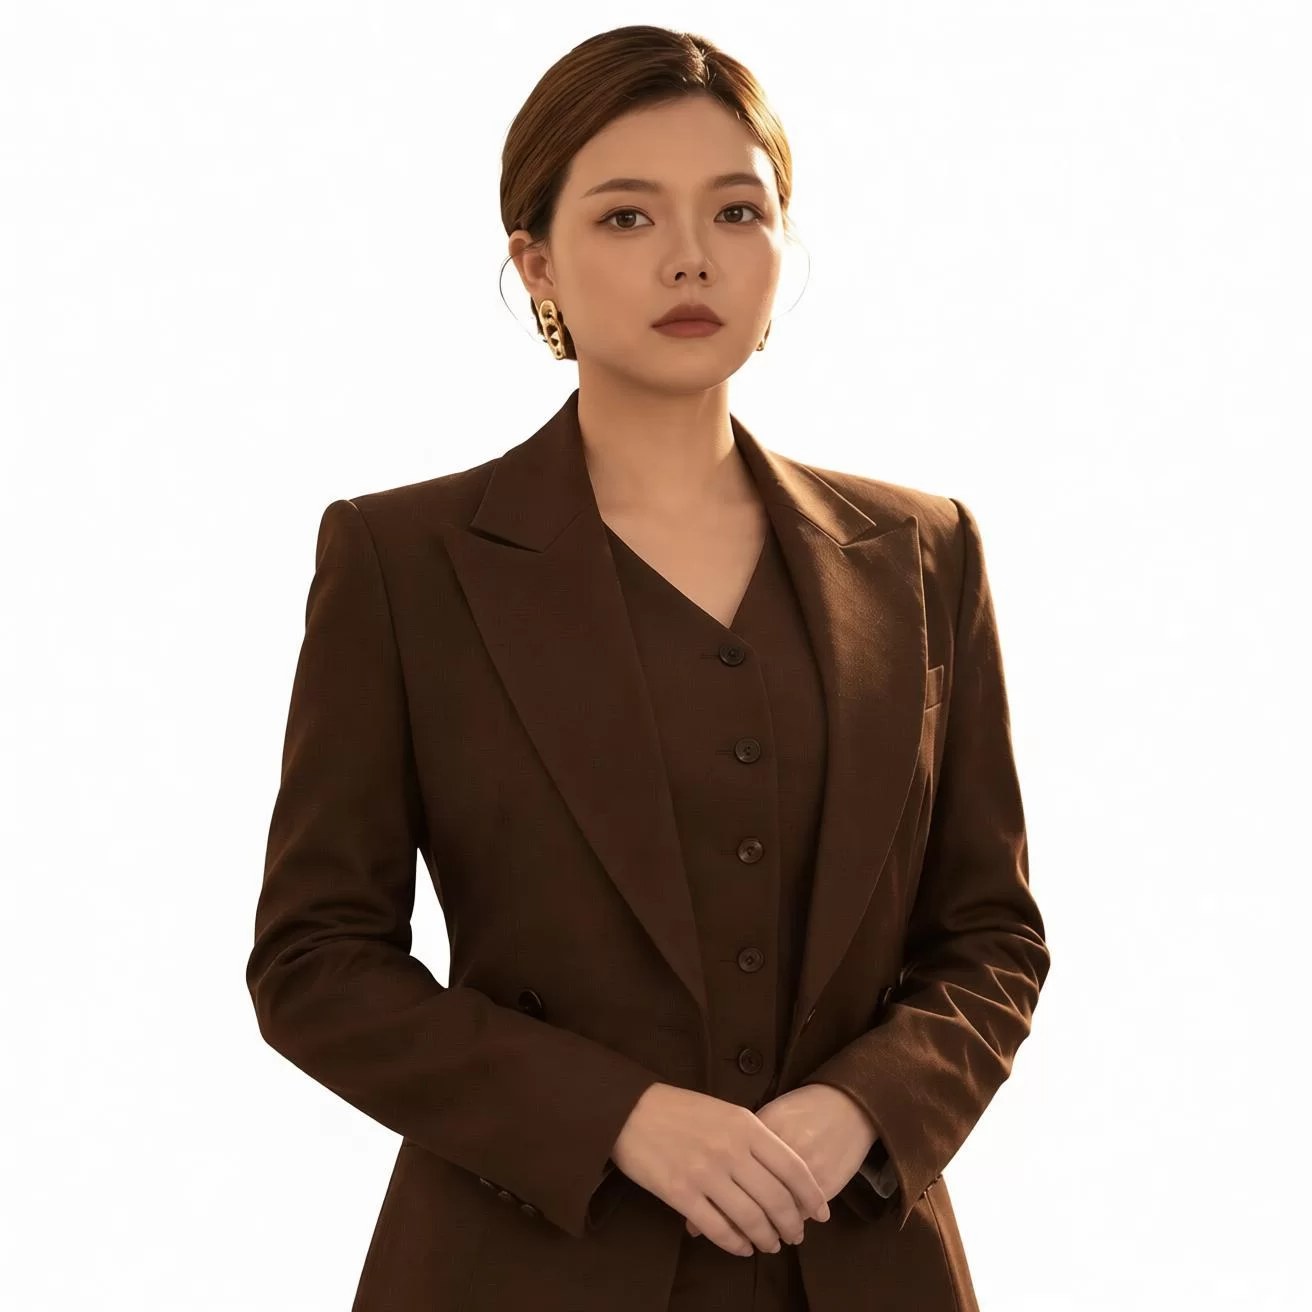
黄思萌律师,上海盛沃律师事务所专职律师
黄思萌

专职律师

黄思萌

民间借贷 · 合同纠纷 · 婚姻家事

2020年起执业,主要业务方向为婚姻家庭、遗产继承与经济类民商事纠纷,办理民间借贷、合同欠款、证据梳理与文书起草等事务,办案风格细致严谨。

电话咨询
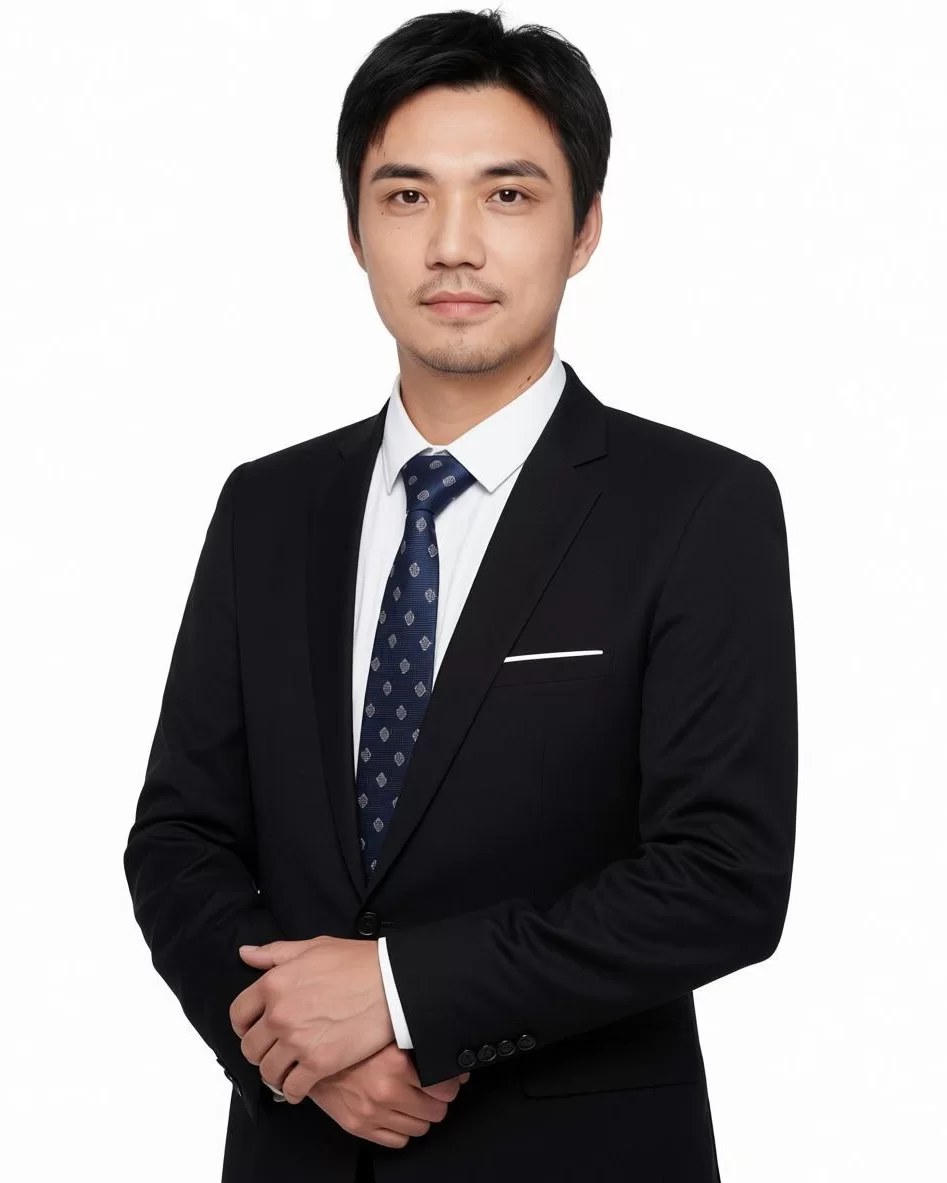
程礼节律师,上海盛沃律师事务所合伙人
程礼节

合伙人

程礼节

民商事争议 · 公司法律事务 · 刑民交叉

上海盛沃律师事务所合伙人,主要业务方向为民商事诉讼、公司法律事务与刑民交叉案件,涉及合同纠纷、民间借贷、股权争议及企业法律风险应对。

电话咨询

律师简介根据公开执业信息整理。律师执业信息以司法行政机关及律师协会公示为准。咨询安排将根据争议类型与律师日程协调。

FAQ / 常见问题

先看这几个问题,
再决定是否起诉。

以下回答为一般性法律信息,不构成针对具体案件的法律意见。个案中的主体选择、证据判断与金额核算,需要结合材料单独分析。

参考依据

  • 《中华人民共和国民法典》借款合同、夫妻共同债务相关规定
  • 《最高人民法院关于审理民间借贷案件适用法律若干问题的规定》
  • 《中华人民共和国公司法》关于法人独立地位、股东责任与对外担保的规定
国家法律法规数据库

可以起诉,但能否得到支持,取决于能否证明借贷合意与款项交付。转账凭证能证明资金流向,还需结合聊天记录、转账备注、催收记录及双方经济往来综合判断。

CONSULTATION / 咨询

先把事实说清楚,
再谈下一步。

无论您是出借人还是借款人,咨询时可以先说明:借款金额与时间、款项交付方式、是否有借条或合同、是否存在担保,以及目前的还款与催收情况。

咨询电话 158-2183-2774

接听时间:7*24小时 · 到所请提前预约

一键拨号咨询

办公地点:上海市静安区(详细地址见页脚)。在线咨询将打开客服窗口,如未响应,请直接拨打咨询电话。

咨询时建议说明

  1. 01
    借款经过

    谁提出借款、何时交付、金额、期限与约定利息。

  2. 02
    现有材料

    借条、转账流水、聊天记录、还款凭证与担保材料。

  3. 03
    主体关系

    借款人与实际用款人、担保人、配偶或公司之间的关系。

  4. 04
    当前阶段

    是否已经催收、准备起诉、进入诉讼或执行程序。

紧急或复杂事项,建议先电话沟通,再决定是否到所面谈。

电话咨询 158-2183-2774